Hoe Indonesië’s Klimaatfinancieringsstrategie Zich Verhoudt Tot Brazilië’s Eco Invest
eyesonindonesia
Brazilië bouwde één duidelijke, herhaalbare voordeur voor groen kapitaal. Indonesië bouwde een hele vleugel aan deuren — groter in schaal, rijker in ambitie, maar een oprecht andere ervaring voor de investeerder die op zoek is naar de juiste ingang.
Amsterdam, 31 juli 2026 – Als het Eco Invest-programma van Brazilië een enkele, goed verlichte ingang is met een gepubliceerd regelboek en een wachtrijnummer, dan lijkt Indonesië’s aanpak om groen kapitaal aan te trekken meer op een uitgestrekt regeringscomplex: verschillende ministeries, een staatsinvesteringsfonds, een internationale donorcoalitie, en een centrale bank runnen allemaal hun eigen vleugel van hetzelfde gebouw. Beide landen racen naar hetzelfde doel — het mobiliseren van buitenlands privékapitaal voor de energietransitie — maar ze bereiken dat via structureel verschillende draaiboeken, en dat verschil doet er enorm toe voor iedereen die moet beslissen waar de volgende cheque naartoe gaat.
Indonesië’s Meersporige Strategie
Indonesië ontbreekt het niet aan ambitie, noch aan kapitaal dat al in beweging is. In februari 2026 kondigde de coördinerend minister voor Economische Zaken, Airlangga Hartarto, aan dat Indonesië al ongeveer 3,5 miljard dollar had uitgekeerd via twee grote internationale financieringsmechanismen — het Just Energy Transition Partnership (JETP) en de Asia Zero Emission Community (AZEC) — om groene-economieprojecten te financieren. Dat staat naast een veel grotere binnenlandse toezegging: de staatsbegroting van 2026 reserveert 404,2 biljoen roepia, ongeveer 24 miljard dollar, voor nationale energiezekerheid, inclusief groene-economie-initiatieven.
Het land kanaliseert dat kapitaal via een oprecht diverse reeks instrumenten:
Door JETP gesteunde vlaggenschipprojecten, waaronder de Sulawesi Green Energy Corridor en een toegewijde Green Bond Development Facility, gericht op een hernieuwbare-energiepotentieel dat de overheid schat op tot 3.686 gigawatt, naast plannen voor een 70 kilometer lang groen supernetwerk.
Danantara, Indonesië’s staatsinvesteringsbeheersinstantie, die een pijplijn van afval-naar-energiecentrales versnelt die naar verwachting vanaf maart 2026 operationeel worden — een op staatsvermogen gebaseerd instrument waar Brazilië’s programma geen direct equivalent voor heeft.
Green Sukuk, sharia-conforme groene obligaties die van Indonesië een oprechte vernieuwer hebben gemaakt op het gebied van islamitische klimaatfinanciering, waardoor de kapitaalpool wordt uitgebreid voorbij conventionele westerse institutionele investeerders.
De regelgevende hervorming van Bank Indonesia, aangekondigd tijdens het Global Sustainable Development Congress in juni 2026, die banken zal verplichten koolstofboekhouding rechtstreeks te verwerken in hun kredietbeslissingen — een door de centrale bank geleide impuls die Heru Rahadyan, hoofd Green Economy Empowerment van de bank, omschreef als het hervormen van “hoe kapitaal stroomt,” niet alleen het signaleren van intenties. De centrale bank heeft ook gewaarschuwd dat ongebeheerd klimaatrisico tot 40% van het bbp zou kunnen raken, wat de impuls echte urgentie geeft.
Het Green Growth Program van BKPM, een multistakeholder-platform gerund door Indonesië’s investeringsraad, dat bankable projecten ontwikkelt die gekoppeld zijn aan de klimaatverplichtingen van het land en deze verbindt met passende financieringsbronnen.
Internationale blended-finance-deals, waaronder een pakket van 2,128 miljard dollar van de Wereldbank, goedgekeurd in 2025, dat een nieuwe “step-up loan”-structuur uitprobeerde — gunstige rentetarieven tijdens de uitvoering, met ingebouwde prikkels voor privékapitaal om zich na verloop van tijd aan te sluiten.
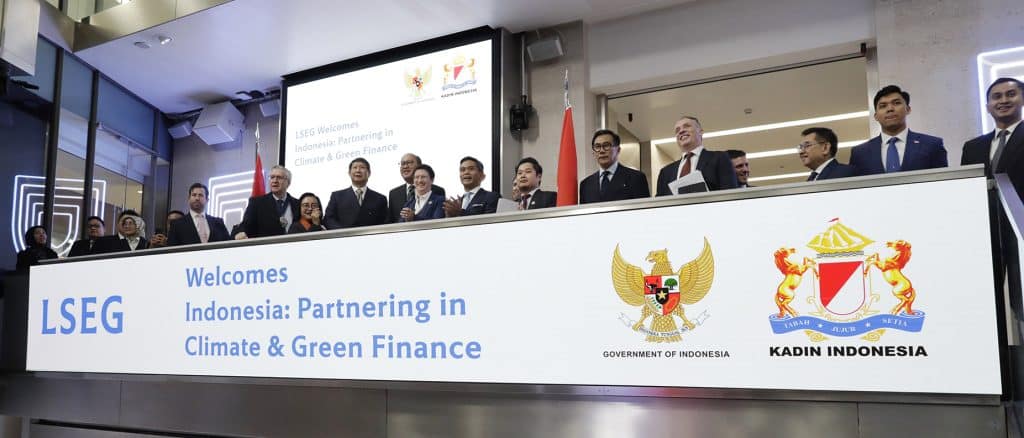
Voeg daar de G20 Bali Global Blended Finance Alliance aan toe, die Indonesië lanceerde tijdens zijn G20-voorzitterschap van 2022 om de mondiale SDG-financieringskloof te helpen dichten, plus een nieuw gevormd Sustainable Finance Committee dat bedoeld is om dit alles te coördineren — en het beeld dat ontstaat, is dat van een land dat oprecht enorme bedragen mobiliseert, over een ongewoon breed scala aan instrumenten, sectoren en instellingen.
Brazilië’s Enkele Deur
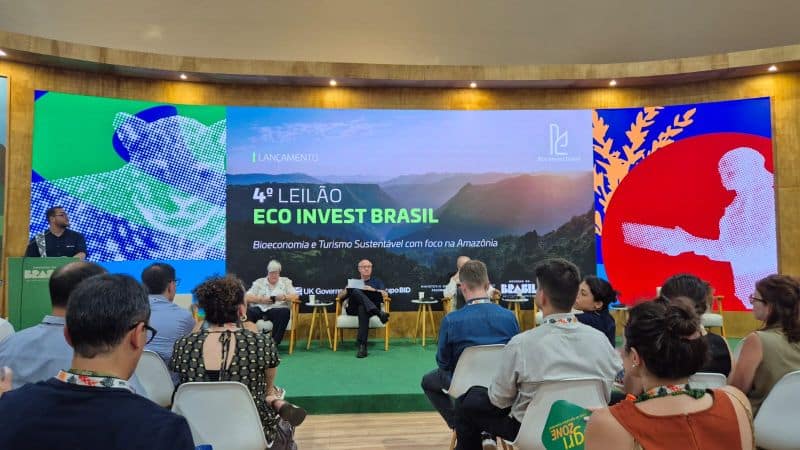
Zet dat tegenover Eco Invest Brasil, en het contrast is onmiddellijk zichtbaar. Brazilië’s Ministerie van Financiën en Nationale Schatkist runnen één terugkerend, gecentraliseerd mechanisme: een reeks genummerde veilingen (de huidige ronde is nummer vijf), elk geregeld door een gepubliceerd Operationeel Handboek, elk met expliciete, niet-onderhandelbare hefboomvereisten — private instellingen moeten minstens het dubbele van het publieke kapitaal meebrengen — en elk gericht op een gedefinieerde, publiekelijk aangekondigde lijst van strategische sectoren voor die specifieke ronde. Er is geen onduidelijkheid over waar te solliciteren, wat de regels zijn, of hoe voorstellen worden gerangschikt; de overheid heeft in feite een terugkerend, competitief aanvraagproces gebouwd dat investeerders eenmaal kunnen leren en in elke volgende ronde opnieuw kunnen gebruiken.
Wat Elke Aanpak Goed Doet
Indonesië’s kracht is schaal en diversiteit van kapitaalbronnen. Tussen JETP- en AZEC-uitkeringen, de toewijzing uit de staatsbegroting, de soevereine slagkracht van Danantara, en de uitgifte van green sukuk, haalt Indonesië tegelijkertijd kapitaal uit internationale donorcoalities, islamitische financiële markten, zijn eigen soevereine balans, en conventionele ontwikkelingsfinanciering. Die diversificatie is een oprechte afdekking — als één kanaal vertraagt, blijven er meerdere andere in beweging. Het weerspiegelt ook Indonesië’s structurele positie als archipelnatie met oprecht enorm onbenut hernieuwbaar potentieel, wat het een schaalverhaal geeft dat Brazilië’s programma, gericht op zes specifieke toeleveringsketens, niet op dezelfde manier probeert te vertellen.
Brazilië’s kracht is duidelijkheid en herhaalbaarheid. Een investeerder die de 5e Veiling van Eco Invest evalueert, kan één handboek lezen, precies begrijpen hoe voorstellen worden beoordeeld, precies weten hoeveel hefboomwerking vereist is, en verwachten dat de 6e Veiling een herkenbaar vergelijkbare structuur zal volgen. Die voorspelbaarheid is veel waard voor institutioneel kapitaal dat procesvastheid net zo hoog waardeert als de onderliggende kans — het is veelzeggend dat de Braziliaanse Schatkist de 4e Veiling heeft omschreven als het bereiken van sterke kapitaalmobilisatie, bewijs dat het model werkt en ronde na ronde verbetert.
De Eerlijke Afweging
Geen van beide aanpakken is simpelweg “beter.” Indonesië’s model kan oprecht grotere absolute bedragen mobiliseren en put uit financieringspools — islamitische financiering, soevereine vermogensinstrumenten, multilaterale donorcoalities — waar Brazilië’s programma niet direct uit put. Maar diezelfde breedte vraagt meer van een investeerder: begrijpen of een project het beste past onder JETP, AZEC, Danantara, een green-sukuk-uitgifte, of een door BKPM bemiddelde deal is een oprecht complexere navigatieoefening, en Indonesië’s eigen Sustainable Finance Committee wordt dit jaar nog specifiek opgebouwd om meer coördinatie in dat landschap te brengen — een impliciete erkenning dat versnippering een reële kostenpost is geweest.
Brazilië’s model offert daarentegen een deel van die schaal en diversiteit op voor één enkele, begrijpelijke voordeur — een afweging die investeerders bevoordeelt die eenvoud en herhaalbaar proces waarderen boven Indonesië’s bredere menu aan instrumenten en kapitaalbronnen.
Het Grotere Plaatje
Beide landen voeren uiteindelijk hetzelfde experiment uit: het doelbewust inzetten van publiek kapitaal om risico’s te verminderen en private investeringen in de energietransitie te vermenigvuldigen, in plaats van simpelweg te hopen dat de markt er alleen komt. Indonesië test dat idee via veel parallelle kanalen tegelijk; Brazilië test het via gedisciplineerde herhaling van één enkel, verfijnd mechanisme. Voor een buitenlandse investeerder die overweegt waar groen kapitaal te plaatsen in 2026, is de echte vraag niet welk land serieuzer is over de transitie — beide zijn dat duidelijk. Het is of je liever één deur heel goed leert kennen, of het geduld hebt om de juiste te vinden tussen meerdere.