

Dua Raksasa Hijau, Dua Pintu yang Sangat Berbeda

Bagaimana Strategi Pembiayaan Iklim Indonesia Dibandingkan dengan Eco Invest Brasil
Brasil membangun satu pintu masuk yang jelas dan dapat diulang untuk modal hijau. Indonesia membangun seluruh sayap pintu — lebih besar dalam skala, lebih kaya dalam ambisi, tetapi memberikan pengalaman yang sungguh berbeda bagi investor yang mencari pintu yang tepat untuk diketuk.
eyesonindonesia
Jika program Eco Invest Brasil adalah satu pintu masuk yang terang benderang dengan buku panduan yang diterbitkan dan nomor antrean, maka pendekatan Indonesia untuk menarik modal hijau lebih menyerupai kompleks pemerintahan yang luas: beberapa kementerian, dana kekayaan negara, koalisi donor internasional, dan bank sentral semuanya menjalankan sayap mereka sendiri dari gedung yang sama. Kedua negara berlomba menuju tujuan yang sama — memobilisasi modal swasta asing untuk transisi energi — tetapi mereka mencapainya melalui strategi yang secara struktural berbeda, dan perbedaan ini sangat penting bagi siapa pun yang memutuskan ke mana mengirimkan cek berikutnya.
Strategi Multi-Jalur Indonesia
Indonesia tidak kekurangan ambisi maupun modal yang sudah bergerak. Pada Februari 2026, Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengumumkan bahwa Indonesia telah mencairkan sekitar 3,5 miliar dolar AS dari dua mekanisme pembiayaan internasional utama — Just Energy Transition Partnership (JETP) dan Asia Zero Emission Community (AZEC) — untuk mendanai proyek-proyek ekonomi hijau. Ini berdampingan dengan komitmen domestik yang jauh lebih besar: APBN 2026 mengalokasikan Rp404,2 triliun, sekitar 24 miliar dolar AS, untuk ketahanan energi nasional, termasuk inisiatif ekonomi hijau.
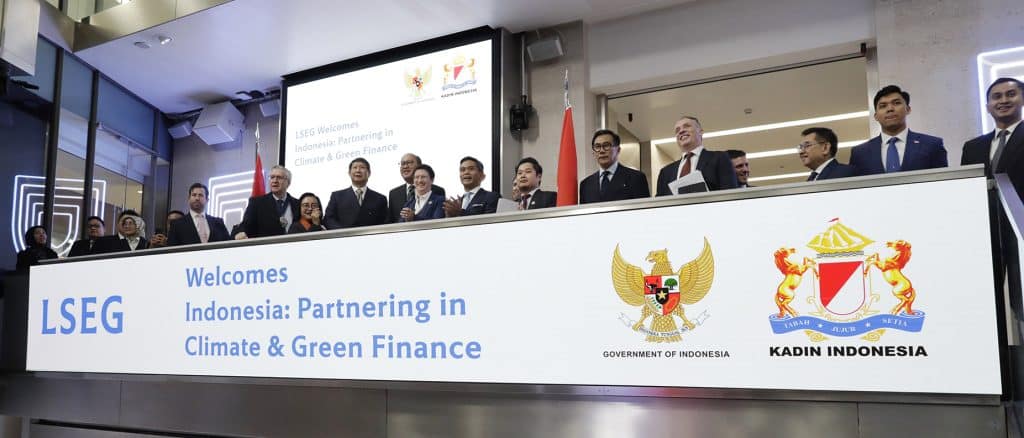
Negara ini menyalurkan modal tersebut melalui rangkaian instrumen yang sungguh beragam:
- Proyek unggulan yang didukung JETP, termasuk Koridor Energi Hijau Sulawesi (GECS) dan Green Bond Development Facility khusus, menargetkan potensi energi terbarukan yang diperkirakan pemerintah mencapai 3.686 gigawatt, di samping rencana pembangunan jaringan super hijau sepanjang 70 kilometer.
- Danantara, badan pengelola investasi negara Indonesia, yang mempercepat proyek pembangkit listrik tenaga sampah yang diperkirakan mulai beroperasi sejak Maret 2026 — instrumen bergaya dana kekayaan negara yang tidak memiliki padanan langsung dalam program Brasil.
- Green Sukuk, obligasi hijau berbasis syariah yang telah menjadikan Indonesia sebagai inovator sejati dalam pembiayaan iklim berbasis Islam, memperluas kumpulan sumber modal di luar investor institusional Barat konvensional.
- Perombakan regulasi Bank Indonesia, yang diumumkan pada Global Sustainable Development Congress di bulan Juni 2026, yang akan mewajibkan bank untuk menanamkan akuntansi karbon langsung ke dalam keputusan pemberian kredit — dorongan yang dipimpin bank sentral, yang digambarkan oleh Heru Rahadyan, Kepala Pemberdayaan Ekonomi Hijau Bank Indonesia, sebagai upaya membentuk ulang “bagaimana modal mengalir,” bukan sekadar sinyal niat. Bank sentral juga memperingatkan bahwa risiko iklim yang tidak terkelola dapat mencapai 40% dari PDB, memberikan urgensi nyata pada dorongan ini.
- Program Pertumbuhan Hijau BKPM, sebuah platform multipemangku kepentingan yang dijalankan oleh badan investasi Indonesia, yang mengembangkan proyek-proyek yang layak dibiayai (bankable) terkait komitmen iklim negara dan menghubungkannya dengan sumber pembiayaan yang sesuai.
- Kesepakatan pembiayaan campuran (blended finance) internasional, termasuk paket senilai 2,128 miliar dolar AS dari Bank Dunia yang disetujui pada 2025, yang menguji coba struktur “step-up loan” baru — suku bunga yang menguntungkan selama masa pelaksanaan, dengan insentif bawaan agar modal swasta bergabung seiring waktu.
Tambahkan pula G20 Bali Global Blended Finance Alliance, yang diluncurkan Indonesia selama masa kepresidenan G20 2022 untuk membantu menutup kesenjangan pembiayaan SDG global, serta Komite Keuangan Berkelanjutan yang baru dibentuk untuk mengoordinasikan semua ini — dan gambaran yang muncul adalah negara yang sungguh-sungguh memobilisasi jumlah dana yang sangat besar, melalui rangkaian instrumen, sektor, dan lembaga yang luar biasa luas.
Pintu Tunggal Brasil
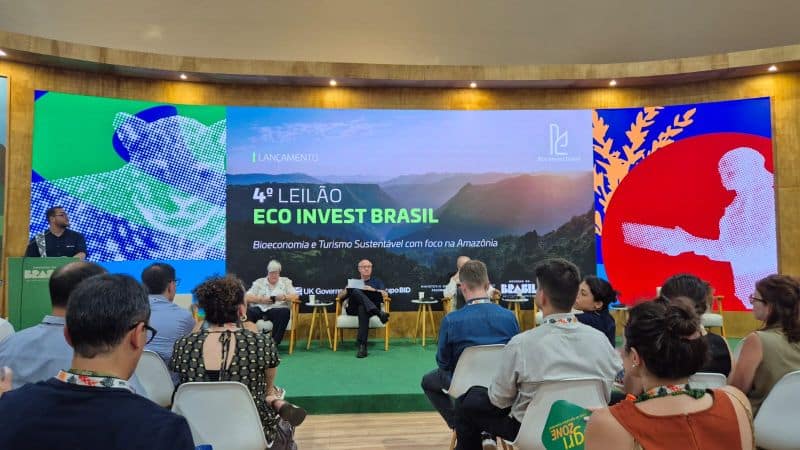
Bandingkan hal itu dengan Eco Invest Brasil, dan perbedaannya langsung terlihat. Kementerian Keuangan dan Bendahara Nasional Brasil menjalankan satu mekanisme terpusat yang berulang: serangkaian lelang bernomor (putaran saat ini adalah yang kelima), masing-masing diatur oleh Manual Operasional yang diterbitkan, masing-masing dengan persyaratan leverage yang eksplisit dan tidak dapat dinegosiasikan — lembaga swasta harus membawa modal setidaknya dua kali lipat dari modal publik — dan masing-masing menargetkan daftar sektor strategis yang jelas dan diumumkan secara publik untuk putaran tersebut. Tidak ada ambiguitas mengenai ke mana harus mengajukan permohonan, apa aturannya, atau bagaimana proposal diperingkat; pemerintah pada dasarnya telah membangun proses aplikasi kompetitif yang berulang, yang dapat dipelajari investor sekali dan digunakan kembali pada setiap putaran berikutnya.
Kelebihan Masing-Masing Pendekatan
Kekuatan Indonesia terletak pada skala dan keragaman sumber modal. Antara pencairan JETP dan AZEC, alokasi APBN, kekuatan kekayaan negara Danantara, dan penerbitan green sukuk, Indonesia menarik modal secara bersamaan dari koalisi donor internasional, pasar keuangan syariah, neraca kedaulatannya sendiri, dan pembiayaan pembangunan konvensional. Diversifikasi tersebut adalah lindung nilai yang sungguh nyata — jika satu jalur melambat, beberapa jalur lain tetap bergerak. Ini juga mencerminkan posisi struktural Indonesia sebagai negara kepulauan dengan potensi energi terbarukan yang sungguh sangat besar dan belum dimanfaatkan, yang memberinya kisah skala yang tidak coba diceritakan oleh program Brasil, yang berfokus pada enam rantai pasok tertentu, dengan cara yang sama.
Kekuatan Brasil adalah kejelasan dan keterulangan. Investor yang mengevaluasi Lelang ke-5 Eco Invest dapat membaca satu manual, memahami dengan tepat bagaimana proposal akan dinilai, mengetahui dengan pasti berapa banyak leverage yang diperlukan, dan mengharapkan Lelang ke-6 mengikuti struktur yang dapat dikenali serupa. Prediktabilitas semacam itu sangat berharga bagi modal institusional yang menghargai kepastian proses sama besarnya dengan peluang yang mendasarinya — patut dicatat bahwa Bendahara Brasil telah menggambarkan Lelang ke-4 sebagai pencapaian mobilisasi modal yang kuat, bukti bahwa model tersebut berhasil dan terus membaik dari putaran ke putaran.
Trade-Off yang Jujur
Tidak satu pun dari kedua pendekatan ini yang sekadar “lebih baik.” Model Indonesia dapat memobilisasi jumlah absolut yang sungguh lebih besar dan memanfaatkan kumpulan pembiayaan — keuangan syariah, instrumen kekayaan negara, koalisi donor multilateral — yang tidak langsung dimanfaatkan oleh program Brasil. Namun keluasan yang sama itu menuntut lebih banyak dari seorang investor: memahami apakah sebuah proyek paling cocok di bawah JETP, AZEC, Danantara, penerbitan green sukuk, atau kesepakatan yang difasilitasi BKPM adalah latihan navigasi yang sungguh lebih kompleks, dan Komite Keuangan Berkelanjutan Indonesia sendiri, per tahun ini, masih sedang dibangun secara khusus untuk membawa lebih banyak koordinasi ke lanskap tersebut — pengakuan implisit bahwa fragmentasi telah menjadi biaya yang nyata.
Model Brasil, sebaliknya, mengorbankan sebagian dari skala dan keragaman tersebut demi satu pintu masuk tunggal yang mudah dipahami — sebuah trade-off yang menguntungkan investor yang menghargai kesederhanaan dan proses yang dapat diulang dibandingkan menu instrumen dan sumber modal Indonesia yang lebih luas.
Gambaran Besar
Kedua negara pada akhirnya menjalankan eksperimen yang sama: menggunakan modal publik secara sengaja untuk mengurangi risiko dan melipatgandakan investasi swasta dalam transisi energi, alih-alih sekadar berharap pasar akan sampai ke sana dengan sendirinya. Indonesia menguji gagasan itu melalui banyak jalur paralel sekaligus; Brasil mengujinya melalui pengulangan yang disiplin dari satu mekanisme tunggal yang telah disempurnakan. Bagi investor asing yang mempertimbangkan ke mana menempatkan modal hijau pada 2026, pertanyaan sesungguhnya bukanlah negara mana yang lebih serius soal transisi ini — keduanya jelas serius. Pertanyaannya adalah apakah Anda lebih suka mempelajari satu pintu dengan sangat baik, atau memiliki kesabaran untuk menemukan pintu yang tepat di antara beberapa pilihan.